💫 В Латинской Америке идет спутниковый бум
Рынок спутниковой связи Латинской Америки переживает масштабную технологическую трансформацию. Сложная география региона с непроходимыми джунглями Амазонии и горными цепями Анд в сочетании со слабой наземной инфраструктурой традиционно обуславливали высокий спрос на космическую связь.
Однако в 2026 году именно развертывание низкоорбитальных (LEO) группировок и внедрение коммерческих сервисов прямой связи со смартфонами (D2D) спровоцировали здесь настоящий инвестиционный бум.
Драйверы рынка и новые игроки
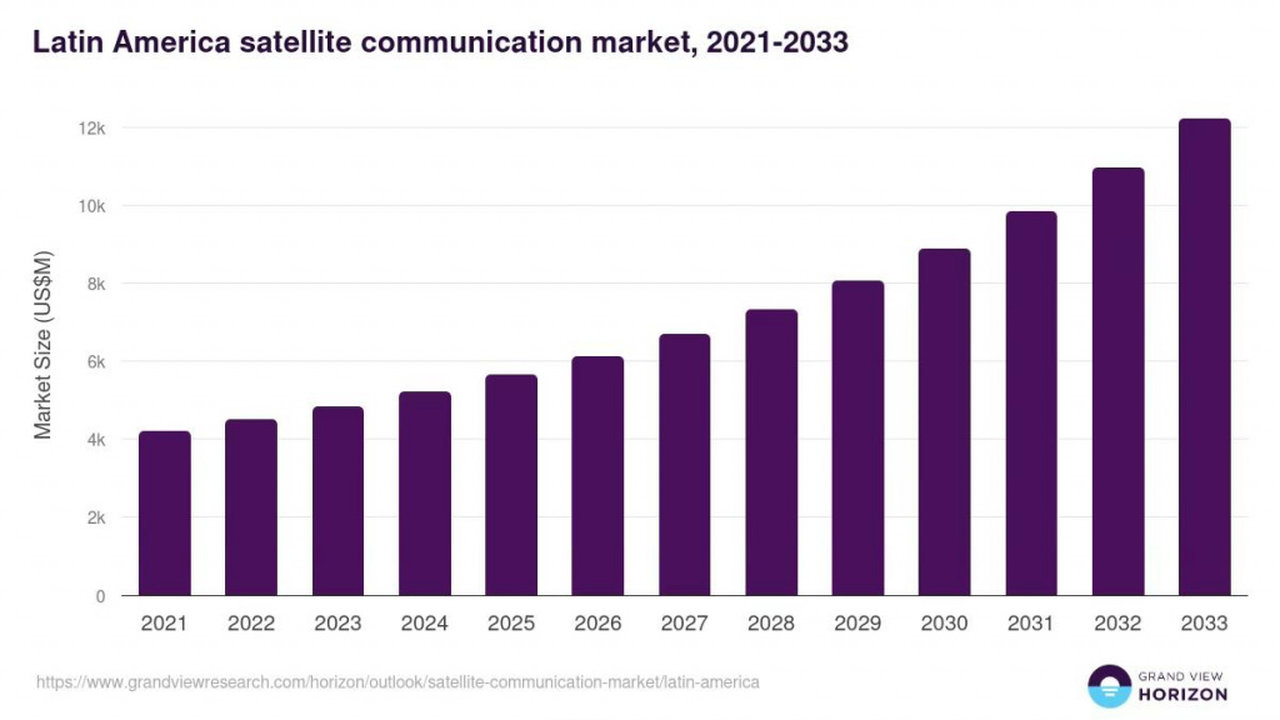
По итогам 2025 года объем выручки латиноамериканского рынка саткома оценивался в $5,65 млрд (5,7% от мирового объема). Согласно прогнозам аналитиков, к 2033 году этот показатель вырастет более чем вдвое – до $12,21 млрд при среднегодовом темпе роста (CAGR) в 10,3%. Крупнейшими национальными рынками остаются Бразилия, Мексика и Аргентина. И хотя к 2030 году в регионе планируется завершить масштабное строительство волоконно-оптических линий связи (ВОЛС), специфика реального потребления такова, что даже при техническом покрытии 90% домохозяйств реально пользоваться оптикой будут не более 60% абонентов. Это оставляет спутниковым операторам ШПД колоссальную нишу: ожидается, что к 2030 году число спутниковых подключений в ключевых странах региона увеличится на 43%, достигнув 3,4 млн.
Безусловным лидером региона на данный момент выступает Starlink от SpaceX. Только за год (сравнение первого квартала 2025 г. и первого квартала 2026 г.) абонентская база оператора в Бразилии взлетела на рекордные 450%, а в Аргентине – на 159%. На эти две страны теперь приходится более 22% всех активных пользователей Starlink в мире, тогда как год назад доля всей Латинской Америки не превышала 5%. Подобный взрывной рост обусловлен агрессивным маркетингом и «эффектом низкой базы». Starlink активно заходит на массовый рынок с «облегченным» тарифом за $35–40 в месяц, конкурируя с фиксированным беспроводным доступом 5G (FWA), который обходится в среднем в $30.
Монополию SpaceX готовы потеснить сразу несколько глобальных игроков:
- Amazon LEO (Project Kuiper) в партнерстве с DirecTV Latin America и SKY Brazil нацелился на охват 15 млн корпоративных клиентов в девяти странах, обещая скорости до 1 Гбит/с для B2B-сегмента. Развертывание начнется с южных широт – Аргентинской Патагонии и Чили.
- Китайская Spacesail Technologies совершила геополитический прорыв. В феврале 2026 года бразильский регулятор Anatel официально выдал компании разрешение на коммерческую деятельность, сделав Бразилию первой страной региона, открывшей рынок для китайской низкоорбитальной сети.
Консолидация геостационарного сектора и сегмент MSS
На рынке традиционных геостационарных (GEO) систем главным событием стала консолидация активов: оператор SES приобрел компанию Intelsat. Сделка позволила SES взять под контроль более 50 спутников, покрывающих регион, и занять доминирующее положение в GEO-сегменте, где сейчас функционирует более 70 аппаратов C- и Ku-диапазонов и 24 современных аппарата Ка-диапазона. Поскольку доходы от трансляции классического медиаконтента продолжают падать, GEO-операторы переориентируются на корпоративный сектор, госучреждения и подвижную спутниковую службу (MSS).
Прогнозируется, что латиноамериканский рынок MSS вырастет с $683,9 млн в 2024 году до $1,75 млрд к 2030 году (CAGR 16,9%). В рамках этого тренда SES уже заключил контракт с мексиканским лоукостером Viva на подключение 100 самолетов Airbus, а компания Frequentis совместно с Департаментом управления воздушным пространством Бразилии модернизирует диспетчерскую сеть в Амазонии с использованием VSAT-терминалов для повышения безопасности полетов.
Коммерческий прорыв технологии D2D
В 2026 году технология прямой связи спутника со смартфонами (Direct-to-Device / D2D) официально вышла из стадии пилотов. Чилийский оператор Entel, который еще в конце 2025 года внедрил спутниковые SMS, 25 марта 2026 года первым в Латинской Америке запустил полноценную коммерческую мобильную связь через группировку Starlink Direct-to-Cell. За первый месяц работы доступ к услуге в рамках стандартных тарифных планов (около $14 в месяц) получили 450 тыс. пользователей.
Параллельно Liberty Latin America готовит запуски на Ямайке, в Панаме и Коста-Рике, а конкурент AST SpaceMobile заручился поддержкой телеком-гигантов Telefonica и America Movil, получив лицензию на D2D-вещание в Бразилии. В борьбу за мобильный сегмент вмешалась и Amazon: в апреле компания приобрела оператора Globalstar за $11,57 млрд. Сделка открыла Amazon мгновенный доступ к скоординированному глобальному спектру частот и статусу провайдера экстренной связи для устройств Apple (iPhone и Apple Watch), что позволит ей закрепиться на рынке D2D еще до полноценного развертывания собственной сети в 2028 году.
На фоне жесткой конкуренции регуляторы региона идут на уступки ради ликвидации цифрового неравенства. Так, Боливия полностью отменила ограничения на работу глобальных провайдеров спутникового ШПД, а аргентинский регулятор ENACOM выделил Starlink дополнительные частоты и унифицировал процедуры лицензирования, превращая Латинскую Америку в один из самых открытых и динамичных полигонов для космических технологий связи.
Источник: СатКомРус