💫 Баланс орбит и ниш
К 2030 году совокупная потребность российских пользователей в ресурсах спутниковой связи достигнет 95 ГГц при запланированной емкости группировок в 112 ГГц. Основной объем этих мощностей будет сосредоточен на низкой околоземной орбите.
Ключевые показатели баланса рынка и разделение сфер влияния между операторами озвучил генеральный директор ФГУП «Космическая связь» (ГПКС) и председатель ИЦК «Спутниковая связь» Алексей Волин на международной конференции SatComRus 2026.
Архитектура спроса и разделение рынка
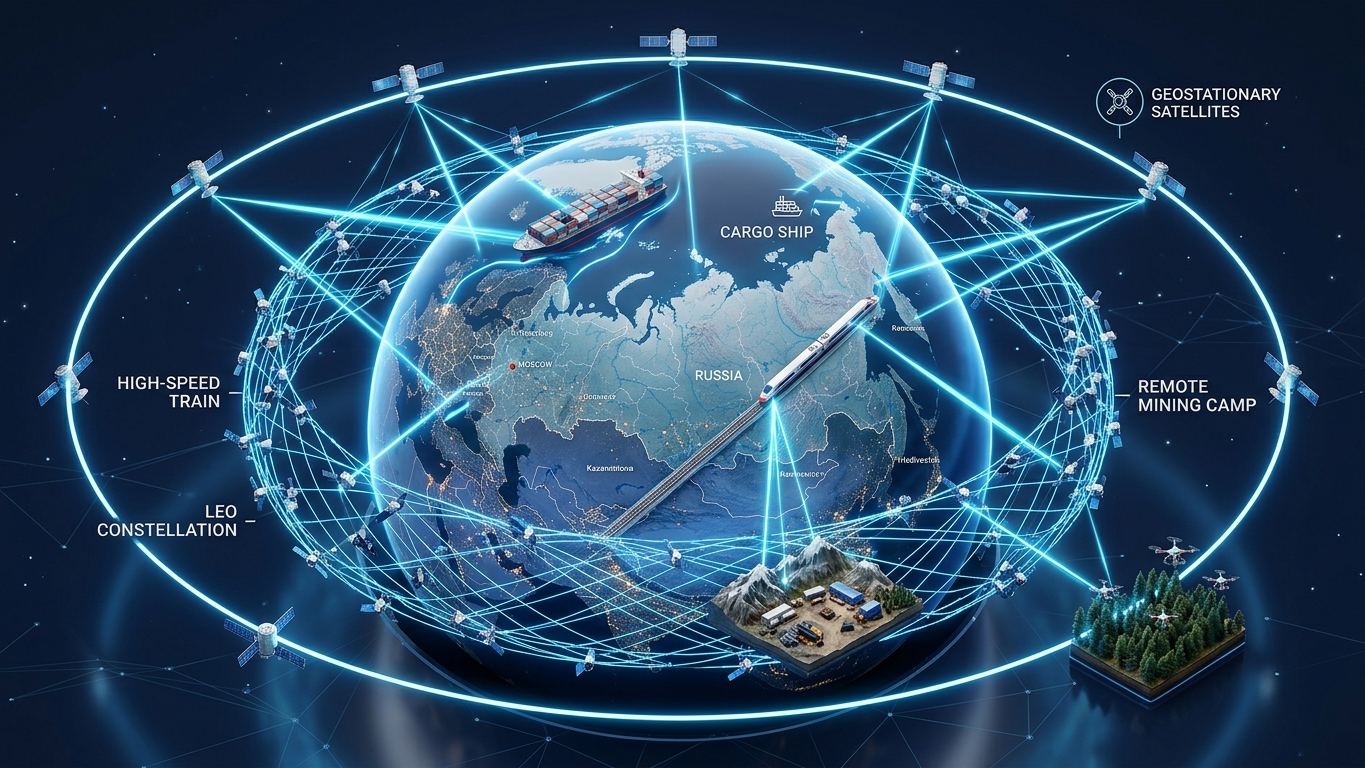
Развитие оптоволоконных сетей обеспечивает услугами связи более 90% населения России, однако охватывает лишь 20% территории страны. Геологоразведка, добыча и транспортировка полезных ископаемых на неосвоенных землях потребуют порядка 9 ГГц для обеспечения 2 млн вахтовиков. Еще 7 ГГц необходимо для устранения цифрового неравенства в малых населенных пунктах, а 4,5 ГГц – для оснащения интернетом морского и рыбопромыслового флота (с повышением числа подключенных судов до 3 тыс.).
На SatComRus 2026 фактически зафиксировали финальное разделение ниш между ключевыми игроками отрасли:
- ГПКС и «Газпром космические системы»: сохранят за собой классическое спутниковое ТВ (8-10 ГГц), работу с зарубежными рынками (\~5 ГГц), морские суда в мировом океане и резервирование инфраструктуры.
- Свободный контур «Экспресс-РВ»: обеспечит качественную связь в высокоширотной Арктике (севернее 80° с. ш.).
- «Бюро 1440» (низкоорбитальная система): заберет массовый сегмент ШПД, поезда дальнего следования (11 ГГц), гражданские БПЛА (52 ГГц), а также беспилотный и подключенный автотранспорт (4,5 ГГц). Представители компании уточнили, что коммерческий сервис группировки «Рассвет» в режиме 24/7 планируется запустить к концу 2027 года.
По оценкам ГПКС, имеющихся и плановых мощностей хватит для покрытия потребностей страны до 2030 года, однако уже к 2035 году индустрия может столкнуться с новым дефицитом ресурса.
Технологические тренды и государственная связность
Советник генерального директора ГПКС Юрий Урличич определил главные векторы развития отечественной космической индустрии: переход к «плоской» архитектуре КА, увеличение плотности потока мощности на Земле, повышение отказоустойчивости и создание мультиорбитальных систем с бесшовным переключением между аппаратами на разных орбитах.
Критически важной задачей станет интеграция низкоорбитальных спутников с системами ОрВД (организации воздушного движения). По прогнозам, к 2030 году в небе над РФ одновременно будут находиться до 100 тыс. беспилотных воздушных судов, что требует создания специализированной государственной спутниковой инфраструктуры контроля.
Импортозамещение и аппаратные решения
Российские производители спутниковых систем и оборудования продемонстрировали практические успехи на пути суверенизации:
- АО «Решетнев»: полностью перевело производство на отечественную электронно-компонентную базу (ЭКБ) вместо ранее используемой 90% импортной составляющей.
- АО «Спутниковая система “Гонец”»: завершает испытания нового малогабаритного двустороннего модема для сферы IoT и персональной связи с планом выхода на коммерческий рынок к концу 2026 года. Ранее ведомственный 100% переход рыбопромысловых судов вместимостью от 500 тонн на станции «Гонец» подтвердил работоспособность отечественного оборудования.
- АО «ЦНИИмаш»: в 2027 году начнется развертывание работ по созданию полезной нагрузки для геостационарных аппаратов с пропускной способностью до 100 Гбит/с.
Как резюмировали участники SatComRus 2026, развитие рынка идет по пути гибридизации и построения технологических партнерств, где аппаратная устойчивость геостационарных спутников дополняется гибкостью и высокой скоростью низкоорбитальных систем.
Источник: SatComRus